Redacción
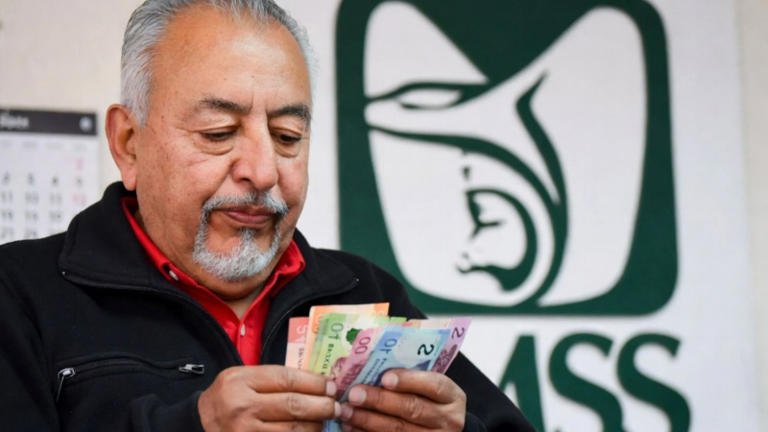
En los últimos meses, el Instituto Mexicano del Seguro Social (IMSS) ha enfrentado una creciente polémica por su déficit financiero y las restricciones impuestas a la Continuación Voluntaria del Régimen Obligatorio, conocida como Modalidad 40.
Mientras las autoridades atribuyen la presión sobre las finanzas del instituto al uso intensivo de este esquema por parte de quienes cotizan bajo la Ley de 1973, especialistas y trabajadores señalan que el verdadero problema radica en prácticas históricas de subdeclaración salarial y una fiscalización desigual.
¿Qué es la subdeclaración patronal y cómo afecta?
Durante décadas, una práctica común en el mercado laboral mexicano ha sido la subdeclaración salarial.
Esto ocurre cuando los empleadores registran a sus trabajadores ante el IMSS con un salario menor al que realmente perciben, utilizando esquemas informales como bonos no gravables o pagos asimilados a salarios para cubrir la diferencia.
Esta estrategia permite a las empresas reducir ilegalmente el pago de cuotas obrero-patronales, privando al IMSS de ingresos que debieron fortalecer el fondo de pensiones.
El impacto de la subdeclaración es doblemente negativo para los trabajadores. Por un lado, limita su acceso a créditos para vivienda y reduce los montos de incapacidades por enfermedad o accidente.
Por otro, al acercarse a la jubilación, muchos descubren que el promedio salarial de sus últimos cinco años cotizados es mucho menor al real, afectando directamente el cálculo de su pensión.
Modalidad 40: ¿privilegio o reparación?
La Modalidad 40, contemplada en la Ley 73, permite a los trabajadores continuar cotizando de manera voluntaria para mejorar su pensión. Para muchos, esta opción no representa un privilegio, sino la única vía legal para reparar el daño causado por años de cotizaciones subdeclaradas.
Sin embargo, las recientes restricciones y el señalamiento de que este esquema representa una carga excesiva para el IMSS han generado inconformidad entre los asegurados.
Fiscalización desigual y sensación de injusticia
Críticos del enfoque actual del IMSS señalan que, mientras se endurecen las reglas para los trabajadores que buscan mejorar su pensión pagando de su propio bolsillo, la fiscalización hacia las empresas que incurren en subdeclaración o simulación laboral ha sido históricamente flexible.
Esta disparidad genera una percepción de injusticia, ya que se castiga a quienes intentan ejercer un derecho legal sin atacar con la misma fuerza la evasión patronal.
Contexto internacional y particularidades mexicanas
La crisis de los sistemas de pensiones no es exclusiva de México. El envejecimiento poblacional y los cambios demográficos han puesto bajo presión a instituciones similares en todo el mundo.
Sin embargo, en el caso mexicano, la estrategia de recortar beneficios a la generación de transición bajo la Ley 73, en lugar de fortalecer la fiscalización y combatir la evasión, traslada el costo de la crisis a los futuros pensionados, el eslabón más vulnerable del sistema
¿Qué se necesita para una solución de fondo?
Especialistas coinciden en que la solución no pasa solo por restringir la Modalidad 40, sino por implementar una fiscalización rigurosa de las nóminas empresariales.
Esto implica cruzar información contable y tributaria con el Servicio de Administración Tributaria (SAT) para detectar y erradicar la subdeclaración desde su origen.
Además, es fundamental diferenciar entre el uso legítimo de la pensión voluntaria y las verdaderas prácticas ilícitas de simulación laboral.
Solo una política equitativa, que exija cuentas a los empleadores evasores y respete los derechos adquiridos de los trabajadores, permitirá construir un sistema de pensiones sostenible y justo para México.
¿Qué significa esto para los trabajadores?
Para los trabajadores, la crisis actual implica la necesidad de estar atentos a su historial de cotización y exigir transparencia en el registro de sus salarios. También subraya la importancia de informarse sobre sus derechos y las opciones legales disponibles para proteger su futuro pensionario.
Mientras no se corrijan las fallas estructurales en la fiscalización y se combata la subdeclaración patronal, el riesgo de que los costos recaigan sobre los trabajadores seguirá latente.